Rynekstan 20:00
  • Stopa NBPreferencyjna3,75%od 05.03.202616.11.2026
  • Inflacja CPIr/r, październik 20263,5%13.11.2026
  • ROR1127skarbowe roczne4,00%16.11.2026
  • TOS1129skarbowe 3-letnie stałe4,40%16.11.2026
  • COI1130skarbowe 4-letnie4,75%16.11.2026
  • EDO1136skarbowe 10-letnie5,35%16.11.2026
  • Obligacje PL 2Lrentowność5,00%▲ +5 pb16.11.2026
  • Obligacje PL 10Lrentowność6,32%▼ -2 pb16.11.2026
  • Obligacje USA 10Lrentowność5,15%▲ +5 pb13.11.2026
  • Obligacje DE 10Lrentowność3,43%▲ +2 pb16.11.2026
  • USD/PLNkurs EBC3,9976▲ +0,16%16.11.2026
  • EUR/PLNkurs EBC4,4030▼ -0,19%16.11.2026
  • EUR/USDkurs EBC1,1014▼ -0,34%16.11.2026
  • ZłotoNBP, zł/g499,82 zł▼ -0,63%16.11.2026
  • SrebroUSD/oz47,19 USD▼ -3,33%16.11.2026
?

Co oznaczają te liczby. Dane nie są notowaniami na żywo: kursy walut to fixing EBC z danego dnia, rentowności USA z poprzedniej sesji, stopa NBP i WIBOR obowiązują do kolejnej zmiany. Przy każdej liczbie jest data.

  • Stopa NBP (referencyjna): Stopa referencyjna NBP: podstawowa stopa procentowa banku centralnego, od której zależą oprocentowanie lokat, kredytów i obligacji skarbowych o zmiennym oprocentowaniu. Źródło: NBP, stan 16.11.2026.
  • Inflacja CPI (r/r, październik 2026): Inflacja CPI r/r według GUS: o ile ceny towarów i usług konsumpcyjnych wzrosły w porównaniu z tym samym miesiącem rok wcześniej. Od niej zależy oprocentowanie obligacji skarbowych COI i EDO od drugiego roku. Źródło: GUS, stan 13.11.2026.
  • ROR1127 (skarbowe roczne): ROR1127: obligacje skarbowe roczne o zmiennym oprocentowaniu (stopa NBP). Liczba to oprocentowanie w pierwszym okresie odsetkowym serii sprzedawanej w tym miesiącu. Źródło: obligacjeskarbowe.pl (MF), stan 16.11.2026.
  • TOS1129 (skarbowe 3-letnie stałe): TOS1129: obligacje skarbowe 3-letnie o stałym oprocentowaniu. Liczba to oprocentowanie serii sprzedawanej w tym miesiącu. Źródło: obligacjeskarbowe.pl (MF), stan 16.11.2026.
  • COI1130 (skarbowe 4-letnie): COI1130: obligacje skarbowe 4-letnie indeksowane inflacją. Liczba to oprocentowanie w pierwszym roku; od drugiego roku inflacja + marża. Źródło: obligacjeskarbowe.pl (MF), stan 16.11.2026.
  • EDO1136 (skarbowe 10-letnie): EDO1136: obligacje skarbowe 10-letnie indeksowane inflacją. Liczba to oprocentowanie w pierwszym roku; od drugiego roku inflacja + marża. Źródło: obligacjeskarbowe.pl (MF), stan 16.11.2026.
  • Obligacje PL 2L (rentowność): Rentowność polskich obligacji skarbowych 2-letnich na rynku wtórnym: ile rocznie zarobi inwestor kupujący dziś i trzymający do wykupu. Odzwierciedla oczekiwania co do stóp NBP w najbliższych 2 latach. Źródło: worldgovernmentbonds, stan 16.11.2026.
  • Obligacje PL 10L (rentowność): Rentowność polskich obligacji skarbowych 10-letnich: koszt długoterminowego finansowania państwa i punkt odniesienia dla wyceny obligacji korporacyjnych. Źródło: worldgovernmentbonds, stan 16.11.2026.
  • Obligacje USA 10L (rentowność): Rentowność 10-letnich obligacji skarbowych USA: najważniejsza stopa świata, wpływa na kurs dolara, wyceny akcji i obligacji na rynkach wschodzących, w tym w Polsce. Źródło: U.S. Treasury, stan 13.11.2026.
  • Obligacje DE 10L (rentowność): Rentowność 10-letnich obligacji Niemiec (Bund): stopa wolna od ryzyka strefy euro; różnica między polską a niemiecką rentownością to premia za ryzyko Polski. Źródło: Bundesbank, stan 16.11.2026.
  • USD/PLN (kurs EBC): Kurs dolara w złotych (fixing Europejskiego Banku Centralnego). Ważny dla obligacji w USD i dla importu/eksportu emitentów. Źródło: EBC, stan 16.11.2026.
  • EUR/PLN (kurs EBC): Kurs euro w złotych (fixing EBC). Część emitentów z Catalyst ma obligacje w euro, a deweloperzy rozliczają czynsze w euro. Źródło: EBC, stan 16.11.2026.
  • EUR/USD (kurs EBC): Kurs euro do dolara (fixing EBC): barometr siły dolara na świecie. Źródło: EBC, stan 16.11.2026.
  • Złoto (NBP, zł/g): Cena złota w złotych za gram według NBP (na podstawie notowań londyńskich). Tradycyjna „bezpieczna przystań” porównywana z obligacjami. Źródło: NBP, stan 16.11.2026.
  • Srebro (USD/oz): Cena srebra w dolarach za uncję (kontrakt SI=F, Yahoo Finance). Źródło: Yahoo Finance (SI=F), stan 16.11.2026.

Kemberton skraca termin zawiadomienia o wykupie K1 do 1 dnia

News rynkowyKemberton

🕒 2 min czytania

Kemberton sp. z o.o. z grupy Ghelamco zawarł 12 listopada 2026 r. z obligatariuszami serii K1 (KEM0931) porozumienie, które skraca termin zawiadomienia o wcześniejszym wykupie obligacji z 30 dni roboczych do 1 dnia roboczego. Spółka może też w każdej chwili odwołać takie zawiadomienie i wycofać zdarzenie wykupu z KDPW. Emitent podał to w raporcie bieżącym nr 33/2026, z tekstem jednolitym warunków emisji w załączniku.

Kemberton K1 (KEM0931): wcześniejszy wykup po zmianie
Termin zawiadomienia przed zmianą 30 dni roboczych
Termin zawiadomienia po zmianie 1 dzień roboczy
Premia za wykup w III i IV okresie odsetkowym 1,00% nominału
Nominał serii 120 mln zł
Dzień wykupu 29 września 2031 r.

Po co ta zmiana

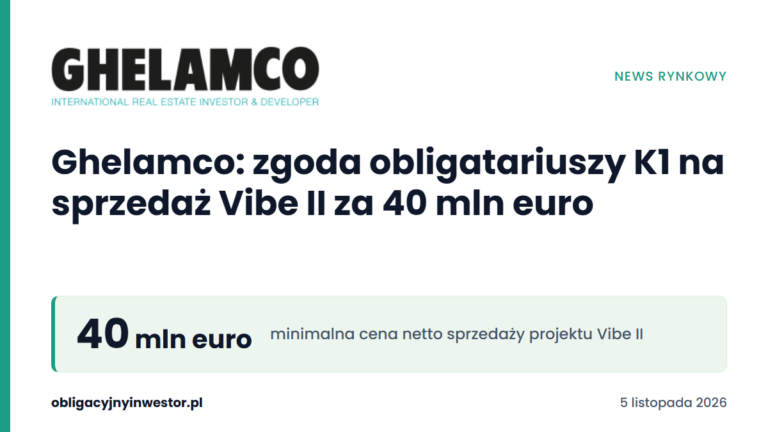
Raport nie podaje powodu, ale zmiana pasuje do planu spłaty serii. Na początku listopada obligatariusze większościowi zgodzili się na sprzedaż projektu VIBE II przy ul. Towarowej w Warszawie za co najmniej 40 mln EUR netto, pod warunkiem że wpływy pójdą najpierw na wykup wszystkich obligacji K1. Krótki termin zawiadomienia pozwala spółce ogłosić wykup dopiero wtedy, gdy pieniądze ze sprzedaży wpłyną, a prawo do odwołania zawiadomienia chroni ją, gdyby transakcja się opóźniła. Szczegóły zgody opisaliśmy w newsie Ghelamco: zgoda obligatariuszy K1 na sprzedaż Vibe II za 40 mln euro, a sytuację spółki w analizie Kemberton: spłata serii K1 zależy od sprzedaży VIBE II.

Co to znaczy dla obligatariuszy

Według warunków emisji wcześniejszy wykup na żądanie spółki oznacza zwrot nominału z odsetkami i premią. Seria jest teraz w III okresie odsetkowym (od 29 września 2026 r. do 29 marca 2027 r.), w którym premia wynosi 1,00% nominału. Przy nominale 120 mln zł to 1,2 mln zł premii, a do terminowego wykupu zostaje 1 782 dni (obliczenia własne). Przy wykupie całej serii obligatariusze mogą dowiedzieć się o nim dzień roboczy wcześniej zamiast z wyprzedzeniem 30 dni roboczych, a zawiadomienie może jeszcze zostać odwołane.

Nasza ocena: zmiana przybliża spłatę serii K1, ale o tym, czy obligatariusze odzyskają kapitał przed 2031 r., nadal rozstrzyga jedna transakcja, której nabywcy i terminu spółka nie podała.

Źródło: Kemberton sp. z o.o., raport bieżący nr 33/2026 z 12.11.2026 i tekst jednolity warunków emisji obligacji K1 (12.11.2026).

Materiał ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.

Zostaw komentarz

Twój adres email nie zostanie opublikowany. Wymagane pola są oznaczone *

Polityka prywatności·Archiwum newsów rynkowych·Wyszukiwarka obligacji·Kontakt
Czy wiesz, że? (dotknij, aby przeczytać)

Słowo "bankrut" pochodzi od włoskiego "banca rotta", czyli "złamana ława". Średniowieczni włoscy lichwiarze prowadzili interesy z ław (banca) wystawionych na targu. Ława "złamanego" (niewypłacalnego) pożyczkodawcy miała symbolizować koniec jego działalności. Do angielskiego i innych języków europejskich słowo trafiło przez francuskie "banqueroute" w połowie XVI wieku.

Źródło: World Wide Words