

🕒 4 min czytania
Pierwszy krok poza Polskę i Czechy
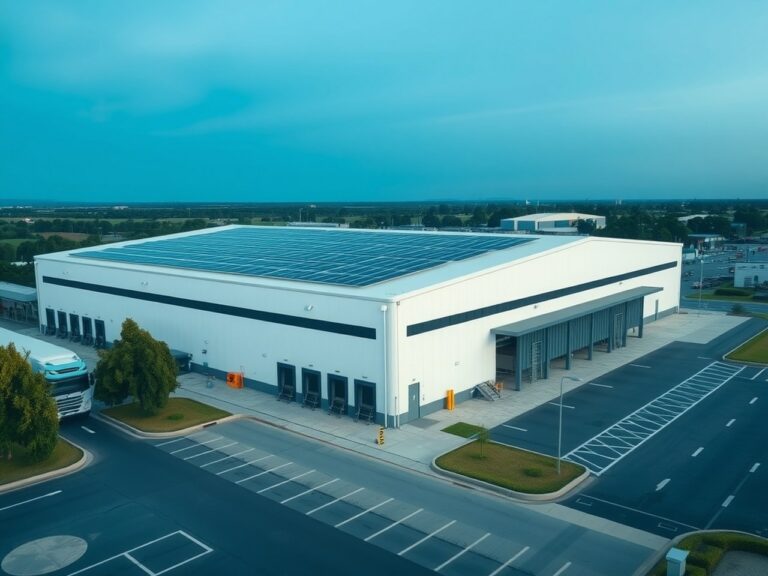
Spółka rozpoczyna pierwszą inwestycję na rynku niemieckim. Projekt w Berlinie obejmuje nieruchomość wartą około 70 mln euro: działkę 93 tys. m² i istniejący magazyn 20 tys. m², wynajęty już w 90 procentach. Finansowanie pochodzi z Funduszu Ekspansji Zagranicznej 2 FIZAN, zarządzanego przez PFR TFI, przy wsparciu kapitału własnego 7R i finansowania dłużnego.
W skrócie:
- Pierwsza inwestycja 7R na rynku niemieckim: nieruchomość w Berlinie warta ok. 70 mln euro
- Działka 93 tys. m², magazyn 20 tys. m² już wynajęty w 90%, druga faza (2027-2028) doda kolejne 23 tys. m²
- Finansowanie ze wsparciem Funduszu Ekspansji Zagranicznej 2 FIZAN (PFR TFI), co oznacza potwierdzone due diligence na poziomie instytucjonalnym
- Ekspansja następuje mimo straty netto 160,6 mln zł w 2025 r. Pytanie, czy to ruch z pozycji siły, czy z potrzeby dywersyfikacji
Projekt berliński: dwie fazy rozbudowy
Faza pierwsza (teraz): nieruchomość z istniejącym magazynem (20 tys. mkw.), już wynajętym w 90 procentach.
Faza druga (2027-2028): rozbudowa o kolejne 23 tysiące metrów kwadratowych magazynowych i logistycznych.
7R operuje obecnie na trzech rynkach: Polska, Czechy i Niemcy. Portfolio spółki to ponad 2 miliony metrów kwadratowych zrealizowanego i 3,9 miliona metrów kwadratowych w przygotowaniu.
Kto finansuje ekspansję i co to znaczy?
Projekt finansowany jest przez Fundusz Ekspansji Zagranicznej 2 FIZAN, zarządzany przez PFR TFI. Fundusz obejmuje pakiet mniejszościowy udziałów, obok środków własnych 7R i finansowania dłużnego.
Wsparcie PFR oznacza, że polska instytucja finansowa uznała rentowność projektu berlińskiego za wystarczającą, by wejść w niego kapitałowo. To pozytywny sygnał: projekt przeszedł due diligence na poziomie instytucjonalnym, nie tylko wewnętrzną ocenę spółki.
Dlaczego Berlin? Dlaczego teraz?
Berlin to jedno z największych centrów logistycznych Europy. Rynek magazynowy w mieście rośnie, szczególnie w segmencie e-commerce i dystrybucji towarów do Europy Środkowo-Wschodniej.
Nieruchomość berlińska ma już wynajęte 20 tysięcy metrów kwadratowych. To ważne: projekt buduje się na istniejącym popycie, a nie na teoretycznych założeniach.
Ekspansja na tle strat: siła czy potrzeba?
W roku obrachunkowym 2025 grupa 7R zanotowała stratę netto 160,6 mln zł. Wynikała ona głównie z ujemnych zmian wyceny nieruchomości (efekt wzrostu stóp procentowych) oraz z kosztów finansowania długiem.
Projekt berliński realizuje się właśnie na tym tle. Nie jest to ekspansja z pozycji siły w sensie księgowym, spółka wciąż notuje straty. Ma ona jednak potencjał, by zmienić dynamikę grupy w przyszłości, jeśli nowe magazyny wynajmą się dobrze i jeśli koszty finansowania się ustabilizują.
Co może pójść dobrze
- Segment magazynowy rośnie w Europie. E-commerce, dystrybucja i logistyka napędzają popyt na magazyny.
- Wsparcie PFR to potwierdzone due diligence. Fundusz ma dostęp do danych o rentowności podobnych projektów logistycznych.
- Magazyn ma już najemców. 20 tysięcy metrów kwadratowych wynajętych w 90 procentach to nieruchomość z istniejącym cash flow, nie pusty budynek.
- Portfolio grupy jest solidne. Ponad 2 miliony metrów kwadratowych zrealizowanych oznacza realne doświadczenie i referencje.
- Faza druga to perspektywa wzrostu przychodów dzięki rozbudowie o kolejne 23 tysiące metrów kwadratowych.
Co może pójść źle
- Finansowe. Spółka musiała wnieść kapitał własny mimo straty 160,6 mln zł w 2025 r.
- Operacyjne. Ekspansja zagraniczna wymaga zarządzania w obcym kraju i innym systemie regulacyjnym.
- Konkurencja w Berlinie. Duże fundusze nieruchomościowe i firmy logistyczne konkurują tam ceną i lokalizacją.
- Koszt finansowania. Projekt finansowany jest długiem, a wysokie stopy procentowe zwiększają obsługę tego długu.
- Perspektywa czasowa. Druga faza realizuje się dopiero w 2027-2028, kiedy rynek może wyglądać inaczej niż dziś.
Co to oznacza dla inwestora obligacyjnego?
Projekt berliński to sygnał, że grupa robi to, co powinna: szuka wzrostu poza Polską. Wsparcie PFR jest pozytywnym sygnałem jakości projektu. Realizuje się on jednak w przyszłości, z pewnością finansową, która nie jest absolutna.
Jeśli magazyny w Berlinie wynajmą się podobnie dobrze jak w Polsce, jeśli druga faza powtórzy ten sukces i jeśli koszty finansowania nie będą rosły szybciej niż przychody, projekt berliński może być dla grupy transformacyjny. To wciąż jednak scenariusz warunkowy, nie potwierdzony fakt.
Źródła
- PAP (2026-07-15, 8:45): 7R rusza z projektem magazynowym w Niemczech z udziałem finansowania PFR TFI
- 7R: dane spółki, portfolio i dane operacyjne
- PFR TFI: Fundusz Ekspansji Zagranicznej 2 FIZAN
- Skonsolidowane sprawozdanie finansowe Grupy Kapitałowej 7R za 2025 r.
Materiał ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej ani porady podatkowej.
Zobacz też
 7R: publiczna emisja obligacji serii E do 125 mln zł, WIBOR + 4,00–4,50 p.p.28 października, 2026
 7R ogranicza stratę i potraja przychody w I półroczu 202616 września, 2026
 7R: cztery lata bez zysku, po rekordowym roku 202214 lipca, 2026
 7R i EQT Real Estate wynajmują 44 500 mkw. firmie Ecologistics pod Pragą13 października, 2026
- 7R: Katarzyna Różycka nowym członkiem zarządu i CFO23 września, 2026
- 7R: nowy najemca w 7R Hub Nowa Huta: Berner Polska wynajmie 6500 m²20 sierpnia, 2026
- 7R: Procent Poland wynajmie 23 000 mkw. w nowym parku w Szczecinie17 sierpnia, 2026

